
O inventário terminou, mas o imóvel continua no nome da pessoa falecida? Isso acontece porque a conclusão do inventário não atualiza automaticamente a matrícula do imóvel.
Para regularizar a situação registral, é necessário apresentar o formal de partilha, a carta de adjudicação ou a escritura pública de inventário e partilha ao Cartório de Registro de Imóveis competente.
Essa etapa permite identificar oficialmente os herdeiros e os direitos que cada um recebeu sobre o imóvel.
Entenda como funciona o registro da partilha de inventário, quais documentos são necessários, os custos envolvidos e o que fazer quando o cartório apresenta exigências.
O que é o registro da partilha de inventário?
O registro da partilha é o procedimento que atualiza a matrícula de um imóvel após sua transmissão por herança, fazendo constar os novos titulares e os direitos recebidos.
Durante o inventário, são identificados os bens deixados pela pessoa falecida, os herdeiros e a parcela do patrimônio que cabe a cada um.
Quando o inventário termina, essa divisão fica documentada em um título, como a carta de adjudicação, o formal de partilha ou a escritura pública de inventário e partilha.
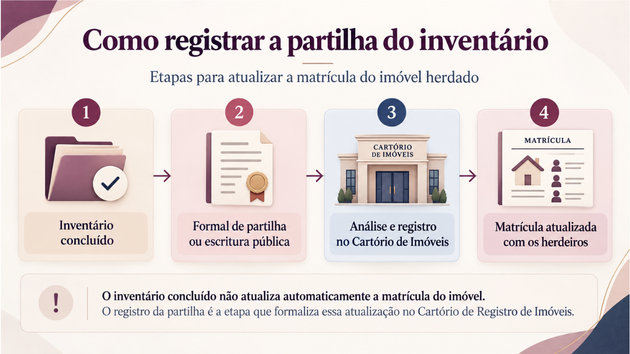
Entretanto, a conclusão do inventário não significa que a matrícula do imóvel tenha sido automaticamente atualizada.
Imagine que uma pessoa faleça e deixe um apartamento para seus dois filhos, em partes iguais.
O inventário é concluído, estabelecendo que cada filho receberá 50% do imóvel.
Apesar disso, a matrícula poderá continuar indicando a pessoa falecida como proprietária.
Com o registro da partilha, os dois herdeiros passam a constar na matrícula, cada um com sua respectiva participação.
Esse procedimento encontra fundamento no artigo 167, inciso I, item 25, da Lei nº 6.015/1973, conhecida como Lei de Registros Públicos.
Quem recebe um imóvel por herança já é proprietário?
Sim. A herança é transmitida aos herdeiros no momento do falecimento, mesmo antes da conclusão do inventário.
Essa regra está prevista no artigo 1.784 do Código Civil e é conhecida como princípio da saisine.
Isso significa que o registro da partilha não é o ato que cria o direito hereditário.
Sua função é dar publicidade à situação jurídica resultante da sucessão, atualizar a matrícula do imóvel e viabilizar a continuidade dos registros imobiliários.
Qual documento é necessário para registrar um imóvel recebido por herança?
O documento utilizado para registrar a partilha depende da modalidade de inventário realizada: judicial ou extrajudicial.
Inventário judicial: formal de partilha ou carta de adjudicação
Quando o inventário é realizado judicialmente, o documento normalmente utilizado para o registro do imóvel é o formal de partilha.
Ele reúne as informações necessárias para identificar os herdeiros, os bens e a divisão do patrimônio estabelecida no processo.
Em situações nas quais não existe divisão entre vários herdeiros, como ocorre em determinadas hipóteses de herdeiro único, o título poderá ser uma carta de adjudicação.
Inventário extrajudicial: escritura pública de inventário e partilha
Quando o inventário é realizado em Tabelionato de Notas, o documento utilizado é a escritura pública de inventário e partilha.
Essa escritura constitui título hábil para o registro imobiliário, sem necessidade de homologação judicial apenas para confirmar a partilha regularmente formalizada.
A previsão está no artigo 610, § 1º, do Código de Processo Civil e no artigo 3º da Resolução CNJ nº 35/2007.
Resumo dos documentos utilizados
| Modalidade do inventário | Documento para registro | Onde é expedido |
|---|---|---|
| Judicial | Formal de partilha ou carta de adjudicação | Juízo competente pelo inventário |
| Extrajudicial | Escritura pública de inventário e partilha | Tabelionato de Notas |
Independentemente da modalidade, o documento precisa atender aos requisitos legais para ingressar no Registro de Imóveis.
Como registrar a partilha do inventário no Cartório de Imóveis?
O registro deve ser solicitado ao Cartório de Registro de Imóveis competente pela localização do bem.
Não se trata necessariamente do mesmo cartório em que o inventário foi realizado.
O procedimento compreende, em geral, as seguintes etapas:
- Obtenção da matrícula atualizada: A matrícula permite verificar quem consta como proprietário, a descrição do imóvel e a existência de registros, averbações ou restrições que possam influenciar o procedimento.
- Conferência do título de partilha: É necessário verificar se o formal de partilha, a carta de adjudicação ou a escritura pública identifica corretamente o imóvel, os herdeiros e os direitos transmitidos.
- Verificação da documentação complementar: Dependendo do caso, poderão ser necessários documentos de identificação, certidões, comprovantes tributários ou documentos para esclarecer divergências registrais.
- Protocolo no Cartório de Registro de Imóveis: O título é apresentado ao cartório competente para análise. A apresentação pode ocorrer presencialmente ou por meio eletrônico, quando a documentação atender aos requisitos legais e técnicos aplicáveis.
- Análise pelo registrador: O Cartório de Registro de Imóveis verificará se o documento está apto ao registro. Caso identifique alguma irregularidade, poderá apresentar exigências fundamentadas que precisarão ser examinadas.
- Registro e conferência da matrícula: Concluído o procedimento, é importante conferir se os herdeiros, as frações do imóvel e as demais informações foram registrados corretamente.
É possível registrar a partilha pela internet?
Sim. O sistema RI Digital, mantido pelo Operador Nacional do Registro Eletrônico de Imóveis (ONR), disponibiliza serviços eletrônicos, entre eles o e-Protocolo.
Por meio dessa ferramenta, é possível apresentar títulos eletrônicos aos cartórios competentes, conforme os requisitos técnicos e registrais aplicáveis.
Entretanto, o envio eletrônico não dispensa a análise jurídica realizada pelo registrador nem garante a aceitação automática do documento.
Quais documentos o Cartório de Registro de Imóveis exige?
Os documentos necessários dependem do tipo de inventário, das características do imóvel e das normas aplicáveis ao cartório competente.
Em geral, podem ser necessários:
- Formal de partilha, carta de adjudicação ou escritura pública de inventário e partilha;
- Identificação dos herdeiros e demais interessados, quando exigida;
- Documentação tributária relacionada ao ITCMD;
- Certidões ou documentos complementares necessários à qualificação das partes e do imóvel;
- Outros documentos exigíveis para assegurar a regularidade e a continuidade registral.
A documentação efetivamente necessária deve ser definida considerando o título apresentado e a situação da matrícula.
Por isso, a conferência prévia dos registros pode identificar divergências antes da apresentação do pedido.
Quanto custa registrar a partilha de inventário?
O registro da partilha envolve o pagamento de emolumentos ao Cartório de Registro de Imóveis.
Esses valores são estabelecidos pelas tabelas oficiais de cada estado, observada a Lei Federal nº 10.169/2000.
O custo pode variar conforme:
- O estado onde o imóvel está localizado;
- O valor considerado para o cálculo dos emolumentos;
- A quantidade de imóveis e atos registrais necessários;
- A necessidade de providências registrais complementares.
Também é importante distinguir os emolumentos do Registro de Imóveis do ITCMD — Imposto sobre Transmissão Causa Mortis e Doação.
O ITCMD é um tributo estadual relacionado à transmissão de bens e direitos por herança ou doação, observadas as hipóteses legais de isenção e não incidência.
É necessário pagar o ITCMD antes de registrar a partilha?
A situação tributária deve ser examinada conforme a legislação estadual ou distrital aplicável.
Em agosto de 2026, o Conselho Nacional de Justiça publicou a Resolução nº 695/2026, alterando as regras para a lavratura de escrituras públicas de inventário extrajudicial.
A norma estabelece que a escritura pública de inventário e partilha pode ser lavrada sem a comprovação do recolhimento prévio do ITCMD.
Contudo, essa alteração não significa que o imposto deixou de ser devido ou que o registro da partilha está automaticamente dispensado das exigências tributárias.
A resolução disciplina a lavratura da escritura no Tabelionato de Notas. Já o Cartório de Registro de Imóveis deve observar a fiscalização tributária prevista no artigo 289 da Lei de Registros Públicos, conforme a legislação aplicável.
Dessa forma, a lavratura da escritura, o cumprimento das obrigações tributárias e o registro imobiliário são etapas que precisam ser analisadas de maneira distinta.
O que acontece se a partilha do inventário não for registrada?
A ausência de registro não elimina o direito dos herdeiros à propriedade transmitida por herança.
Entretanto, pode criar dificuldades para a regularização do patrimônio e para futuras operações imobiliárias.
Isso acontece porque o Registro de Imóveis deve observar o princípio da continuidade registral.
Em linguagem simples, cada novo registro precisa ser compatível com os registros anteriores da matrícula.
Se o imóvel continua registrado em nome da pessoa falecida, a ausência do registro da partilha pode impedir o registro de negócios posteriores.
Entre as situações que podem exigir a regularização prévia estão a venda do imóvel, a constituição de garantias e novas transmissões patrimoniais.
Por esse motivo, o registro da partilha é uma providência importante para manter o histórico imobiliário atualizado e permitir que os herdeiros exerçam seus direitos patrimoniais com segurança jurídica.
O Cartório de Registro de Imóveis pode recusar o formal de partilha?
Sim. O cartório pode formular exigências quando identifica irregularidades que impedem o registro imediato do documento.
Isso ocorre porque o registrador deve realizar a chamada qualificação registral, verificando a conformidade do título com a legislação e com os registros imobiliários existentes.
Mesmo um formal de partilha expedido judicialmente está sujeito a essa análise.
Entre os problemas que podem impedir o registro estão:
- Divergências entre a descrição do imóvel na partilha e na matrícula;
- Diferenças na identificação ou qualificação dos herdeiros;
- Ausência de registros anteriores necessários;
- Incompatibilidade entre os direitos partilhados e aqueles constantes da matrícula;
- Pendências documentais ou tributárias que afetem o registro.
Nessas situações, o cartório poderá emitir uma nota devolutiva, identificando as exigências necessárias para posterior prosseguimento.
O que fazer quando o cartório apresenta exigências?
O primeiro passo é verificar o conteúdo e a fundamentação da nota devolutiva.
Dependendo da irregularidade identificada, a solução poderá envolver a apresentação de documentos complementares, a correção de informações, a retificação do título ou a regularização de registros anteriores.
Quando houver discordância fundamentada em relação à exigência, poderá ser utilizado o procedimento de dúvida registral, conforme a legislação aplicável.
Nem toda exigência significa que o inventário precisa ser refeito. A providência adequada depende da natureza da irregularidade e da análise do título apresentado.
Dúvidas frequentes sobre o registro da partilha de inventário
O inventário terminou. O imóvel passa automaticamente para o nome dos herdeiros?
A herança é transmitida juridicamente com o falecimento, mas o nome dos herdeiros não é inserido automaticamente na matrícula. Para atualizar o registro imobiliário, é necessário apresentar o título de partilha ao cartório competente.
Posso vender um imóvel herdado sem registrar a partilha?
Em regra, antes de vender um imóvel recebido por herança, é necessário registrar a partilha no Cartório de Registro de Imóveis, para que os herdeiros constem como proprietários na matrícula.
Posso registrar um formal de partilha de um inventário antigo?
Sim. O simples fato de o inventário ter sido concluído há muitos anos não impede necessariamente o registro. Entretanto, é preciso verificar o título, a matrícula, a situação tributária e a existência de possíveis alterações posteriores.
Preciso registrar a partilha de todos os imóveis?
Sim. Cada imóvel recebido deve ter sua situação registral regularizada. Quando os bens estiverem localizados em circunscrições imobiliárias diferentes, o registro deverá ser solicitado perante cada cartório competente.
Quanto tempo demora o registro do formal de partilha?
O procedimento está sujeito aos prazos legais e às normas aplicáveis ao registro imobiliário. O tempo necessário pode variar conforme a documentação apresentada e a existência de exigências que precisem ser cumpridas.
Preciso de advogado para registrar o formal de partilha?
A simples apresentação do documento ao Registro de Imóveis não exige, como regra geral, a contratação de advogado.
Entretanto, determinadas situações podem demandar análise jurídica, especialmente quando existem divergências documentais, exigências registrais ou necessidade de procedimentos complementares.
A assistência de advogado ou defensor público é obrigatória na elaboração do inventário extrajudicial, conforme o artigo 610, § 2º, do Código de Processo Civil.
Qual é a diferença entre o Cartório de Notas e o Cartório de Registro de Imóveis?
O Tabelionato de Notas pode lavrar a escritura pública de inventário e partilha.
O Cartório de Registro de Imóveis, por sua vez, é responsável pelo registro da transmissão hereditária na matrícula do imóvel.
Portanto, são serviços diferentes, com competências próprias.
Conclusão: a conclusão do inventário não encerra a regularização imobiliária
A conclusão do inventário define a partilha do patrimônio, mas não atualiza automaticamente a matrícula dos imóveis herdados.
Embora a herança seja transmitida aos herdeiros no momento do falecimento, o registro da partilha é necessário para refletir essa transmissão na matrícula e preservar a continuidade registral.
A ausência desse registro pode impedir o registro de negócios posteriores, como a venda do imóvel, e exigir providências adicionais para regularizar a documentação.
Por isso, a conferência do título de partilha, da matrícula e de eventuais exigências do Cartório de Registro de Imóveis é uma etapa importante para a segurança jurídica do patrimônio herdado.
Sobre a autora
Dra. Veridiana Petri é advogada inscrita na OAB/SP sob o nº 348.682, com atuação em São Paulo (SP). Pós-graduada em Direito Internacional, Notarial e Registral, atua em inventários, partilhas, regularização de imóveis e questões relacionadas aos registros públicos.